Concrete clausules en termijnen: opschortende voorwaarden in België
Gepubliceerd op 3 september 2026
Een opschortende voorwaarde maakt uw aankoop pas definitief zodra een afgesproken voorwaarde, meestal financiering, effectief vervuld is. Zolang die voorwaarde niet is ingevuld, blijft de verkoop hangende: u bent niet verplicht om door te gaan. Voor kopers in Gent en Oost-Vlaanderen is dit de belangrijkste juridische bescherming tegen een gedwongen aankoop zonder lening, en het verklaart waarom notarissen en makelaars er zoveel aandacht aan besteden.
Kort samengevat:
- Een opschortende voorwaarde wordt niet vervuld, blijft de verkoop automatisch van rechtswege vervallen en krijgt de koper het voorschot terug zonder schadevergoeding.
- Een duidelijk omschreven voorwaarde vermeldt concreet het bedrag, maximale rentevoet, termijn en het aantal banken waarop de financiering wordt beoordeeld.
- Bij niet-tijdige vervulling kan de verkoper de geldigheid van de voorwaarde betwisten en stopt de notaris met de afhandeling van de verkoop tot de voorwaarde is afgewezen of vervuld.
- Het is essentieel dat kopers bewijs verzamelen van hun inspanningen, zoals schriftelijke aanvragen en weigeringen, en dat ze dit tijdig en schriftelijk melden.
- Professioneel advies vooraf helpt om de clausule correct en juridisch waterdicht te formuleren, vooral bij onduidelijke formuleringen of mogelijke betwisting.
Inhoudsopgave
- Wat zijn opschortende voorwaarden en welke vormen komen voor?
- Zo formuleert u een veilige opschortende voorwaarde in het compromis
- Wat als de voorwaarde niet tijdig wordt vervuld?
- Bewijsvoering en timing: wat u als koper moet bijhouden
- Opschortende versus ontbindende voorwaarde: het juridische verschil
- Wanneer schakelt u best een notaris of advocaat in?
- Praktijkervaring: hoe een goed voorbehoud een aankoop redde
- Hoe Abitos u helpt bij opschortende voorwaarden
- Bronnen
Wat zijn opschortende voorwaarden en welke vormen komen voor?
Opschortende voorwaarden duiken bij vastgoedtransacties in verschillende gedaanten op. Elke voorwaarde regelt een specifiek risico dat de koper wil afdekken voordat de verkoop onherroepelijk wordt.
- Financiering of hypothecair krediet: de meest voorkomende opschortende voorwaarde in België. Kopers vragen doorgaans binnen ongeveer een maand een lening aan, en de clausule moet exact vermelden welk bedrag, welk type krediet en welke maximale rentevoet aanvaardbaar zijn.
- Omgevingsvergunning of stedenbouwkundige voorwaarden: relevant wanneer u nog wil verbouwen of een bestemming wil wijzigen. Zonder vergunning heeft de aankoop voor u weinig zin.
- Bodemonderzoek of bouwkundige keuring: beschermt tegen verborgen gebreken of bodemverontreiniging die pas na een technisch onderzoek aan het licht komen.
- Verkoop van een ander goed: wie eerst de eigen woning moet verkopen om de nieuwe aankoop te financieren, koppelt de opschortende voorwaarde daaraan.
Elke voorwaarde vraagt een eigen formulering. Een financieringsvoorbehoud zonder concreet bedrag is bijvoorbeeld nauwelijks afdwingbaar, en dat brengt ons bij de kern van een goede clausule.
Zo formuleert u een veilige opschortende voorwaarde in het compromis
Een vage zin als “onder voorbehoud van lening” veroorzaakt discussie zodra het misloopt. Een opschortende voorwaarde moet nauwkeurig omschreven zijn: bedrag, termijn, rentevoet en het aantal te bevragen banken horen er allemaal in.
- Specificeer het bedrag en het type lening: vermeld het exacte geleende bedrag en of het om een hypothecair krediet, een lening op afbetaling of een combinatie gaat.
- Bepaal een maximaal aanvaardbare rentevoet: zonder dit plafond kan een verkoper argumenteren dat elke aangeboden lening, hoe duur ook, de voorwaarde vervult.
- Neem een realistische termijn op: vermeld de startdatum (meestal de ondertekening van het compromis) en het aantal weken of maanden waarbinnen u een antwoord van de bank moet hebben.
- Leg het aantal banken vast: vraag bij minstens twee of drie kredietverstrekkers aan. Een rechter aanvaardt één enkele weigering vaak niet als bewijs dat financiering onmogelijk was.
- Meld tijdig en schriftelijk aan de verkoper en notaris: stuur de weigering of goedkeuring per aangetekende brief of e-mail zodra u ze ontvangt, niet pas op de laatste dag.
Een voorbeeldzin: “Deze verkoop wordt gesloten onder de opschortende voorwaarde dat de koper binnen een realistische termijn na ondertekening een hypothecair krediet verkrijgt, met een concreet bedrag, een maximaal aanvaardbare rentevoet en aangevraagd bij meerdere kredietinstellingen.”
Pro-tip: Vraag de kredietsimulatie al aan vóór u een bod doet. Zo weet u welk bedrag en welke rentevoet realistisch zijn, en voorkomt u dat de clausule een lege doos wordt.
Wat als de voorwaarde niet tijdig wordt vervuld?
Wanneer de opschortende voorwaarde niet binnen de afgesproken termijn wordt vervuld, vervalt de verkoop automatisch. Dat is geen straf, maar het directe gevolg van hoe de clausule juridisch werkt.
- De verkoop vervalt van rechtswege: geen van beide partijen is nog gebonden aan het compromis.
- Het voorschot wordt terugbetaald: de koper krijgt zijn waarborg terug, en er is meestal geen schadevergoeding verschuldigd, tenzij het compromis daarover iets anders vastlegt.
- Betwisting is mogelijk bij kwade trouw: als de verkoper kan aantonen dat de koper zich niet echt heeft ingespannen, bijvoorbeeld door, maar bij één bank aan te vragen, kan hij de vervulling van de voorwaarde ter discussie stellen.
- Notariële afhandeling stopt: de notaris zal niet verder gaan met de akte zolang de opschortende voorwaarde niet formeel is ingevuld of afgewezen.
Meld een weigering onmiddellijk aan de notaris en verkoper, met alle bewijsstukken erbij. Dat voorkomt latere discussies over goede trouw.
Bewijsvoering en timing: wat u als koper moet bijhouden
Wie een beroep wil doen op een opschortende voorwaarde, moet kunnen aantonen dat hij oprecht heeft geprobeerd om ze te vervullen. Dat is geen formaliteit, het is de kern van uw juridische positie.
- Start meteen met kredietaanvragen: noteer de datum van elke aanvraag en bij welke bank u die indiende.
- Bewaar elke weigering schriftelijk: e-mails, afwijzingsbrieven en zelfs telefoonnotities met datum zijn allemaal bruikbaar bewijs.
- Kies een haalbare termijn: banken hebben tijd nodig om een dossier te beoordelen, en een termijn van slechts enkele dagen verhoogt het risico dat u zonder geldig bewijs komt te staan.
- Vraag vergunningen of keuringen tijdig aan: bij een omgevingsvergunning of bodemonderzoek loopt de administratie vaak trager dan bij een kredietaanvraag, dus plan ruim op voorhand.
Realistische termijn: voor een financieringsvoorbehoud geldt doorgaans een periode van ongeveer een maand als haalbaar en verdedigbaar tegenover een rechter.
Opschortende versus ontbindende voorwaarde: het juridische verschil
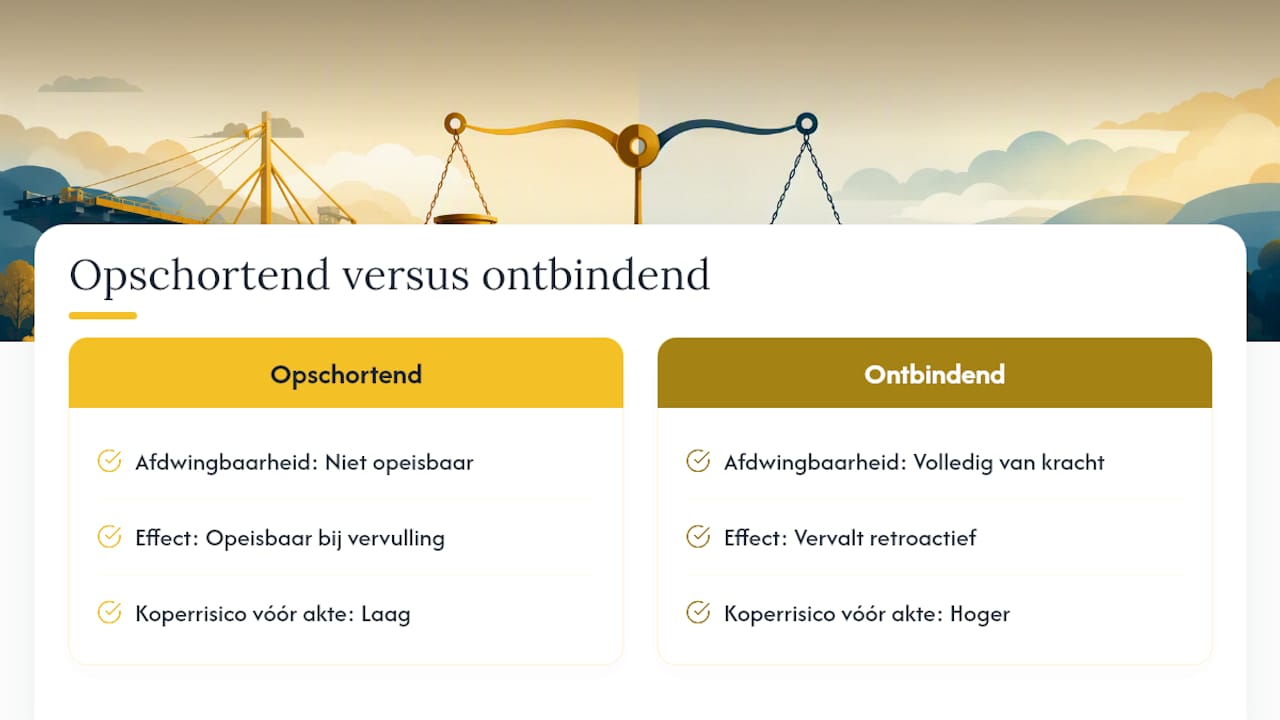
Een opschortende voorwaarde en een ontbindende voorwaarde klinken verwant, maar werken juridisch tegenovergesteld. Bij een opschortende voorwaarde is de verbintenis nog niet opeisbaar zolang de voorwaarde niet vervuld is: de verkoop bestaat op papier, maar niemand kan ze afdwingen. Bij een ontbindende voorwaarde is de overeenkomst wél volledig van kracht, maar valt ze retroactief weg zodra een bepaalde gebeurtenis zich voordoet.
Dit onderscheid staat verankerd in artikel 5.139 van het Burgerlijk Wetboek, en notarissen passen het dagelijks toe bij de opmaak van compromissen. Voor u als koper bepaalt dit onderscheid wie welk risico draagt in de periode tussen ondertekening en notariële akte: bij een opschortende voorwaarde loopt u minder risico, omdat de verbintenis simpelweg nog niet bestaat totdat alles vervuld is.
Wanneer schakelt u best een notaris of advocaat in?
Een opschortende voorwaarde lijkt eenvoudig, maar de details bepalen of ze u effectief beschermt. Schakel professionele hulp in op deze momenten:
- Vóór ondertekening van het compromis: laat de clausule nakijken zodat bedrag, termijn en rentevoet correct staan.
- Bij onduidelijke of onvolledige formuleringen: een compromis dat u zelf opstelde of van de verkoper kreeg, bevat niet altijd alle noodzakelijke elementen.
- Bij een dreigende betwisting: als de verkoper twijfelt aan uw goede trouw, is juridisch advies onmisbaar.
Een lokaal vastgoedkantoor kan kopers persoonlijk begeleiden bij het nakijken van het compromis en de opvolging van het bankdossier. Die lokale kennis van de Gentse markt maakt het makkelijker om een realistische termijn en een haalbaar bedrag te bepalen voordat u tekent.
Praktijkervaring: hoe een goed voorbehoud een aankoop redde
Bij een aankoop in de Gentse rand vroeg een koper vorig jaar een lening aan bij twee banken, met een duidelijke termijn van vier weken in het compromis. Toen de eerste bank weigerde wegens een te hoge schuldgraad, kon hij dankzij de schriftelijke afwijzing en de tweede aanvraag alsnog aantonen dat hij te goeder trouw had gehandeld. De verkoop verviel zonder discussie, en het voorschot kwam volledig terug.
De les is simpel: contacteer banken vóór u een bod uitbrengt, en laat het compromis nakijken voordat u tekent. Wie persoonlijke begeleiding zoekt bij dat proces, kan een lokale partner vinden die het dossier mee opvolgt.
Hoe Abitos u helpt bij opschortende voorwaarden
Een lokale vastgoedmakelaar kan u naast een advocaat praktische begeleiding bieden van bod tot notariële akte.
Een vastgoedmakelaar adviseert kopers bij het formuleren van een bod, controleert het compromis op duidelijke clausules, en volgt de opvolging van het bankdossier mee op tot de akte bij de notaris is getekend. Lokale marktkennis en persoonlijke opvolging kunnen het verschil maken wanneer een termijn dreigt te verstrijken of een bank traag reageert. Ontdek op de pagina uw eigendom verkopen met Abitos hoe de begeleiding er in de praktijk uitziet, of bekijk het volledige traject op van bod tot sleutels. Wilt u weten wat Abitos voor uw concrete situatie kan doen? Neem contact op via Abitos en bespreek uw dossier met een lokale makelaar.
Bronnen
Voor wie dieper wil ingaan op de juridische kant, zijn de uitleg van Reya Advocaten over het financieringsvoorbehoud, de analyse van LegalNews over de gevolgen bij niet-vervulling en het Wikipedia-overzicht van artikel 5.139 BW goede vertrekpunten. Voor notariële afhandeling raadpleegt u best Notaris.
- De opschortende voorwaarde in het compromis - Reya Advocaten
- De opschortende voorwaarde: voorbeelden en juridische gevolgen - LegalNews
- Koopovereenkomst onder opschortende voorwaarde - INIS Advocaten
- Opschortende voorwaarde - Wikipedia (nl)